


两轮换电发展趋势:从骑手刚需到城市能源基础设施,智能充换电柜成关键支点
两轮电动车的补能方式正在经历一场结构性迁移。当外卖骑手在换电柜前扫码、取电、装车,整个过程压缩到一分钟以内时,传统“停车充电数小时”的模式在高强度运营场景下已显得格格不入。这场迁移的背后,是即时配送效率的刚性需求、政策合规的持续收紧,以及智能充换电柜从“铁皮柜子”向“数据节点”的演进。理解两轮换电的未来走向,需要从市场规模、竞争格局、合规门槛、资产管控和硬件能力五个维度切入。
从骑手刚需到居民渗透:换电市场的结构性变量
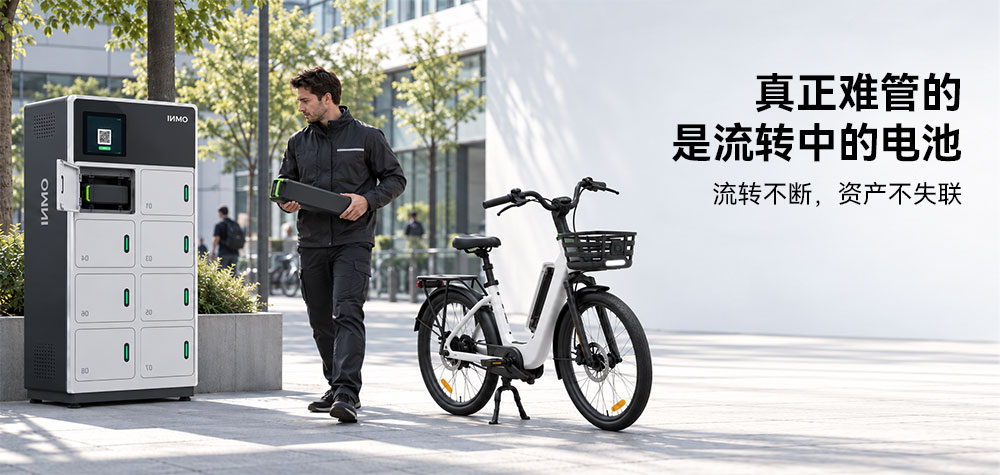
两轮换电的第一性需求是时间。外卖骑手和快递员的收入与在线时长直接挂钩,充电的每一小时都是收入缺口。铁塔换电的运营数据显示,其网络日均换电次数超过200万次,用户扫码、开柜、放旧、取新全程分钟级完成。这种效率优势使得骑手群体成为换电服务最稳定的基本盘。
从渗透率数据看,B端市场的转化已进入中后段。2023年骑手换电渗透率约24.6%,核心城市已超过75%。真正决定行业长期天花板的,是C端居民的渗透曲线。2023年居民换电渗透率不足1%,到2030年预测值仅为15%。全国4亿辆两轮电动车保有量中,95%为普通居民家用车辆,对应超3.8亿潜在用户,而当前换电在这部分人群中的营收占比仅为行业的2.1%。这意味着换电行业下一阶段的增长逻辑,不再是简单地在骑手市场争夺存量渗透率,而是在电池标准化和社区网络加密的合力下,将C端从“可选”推向“可选+刚需”的临界点。
市场规模数据印证了这一过渡期的特征。2025年中国两轮电动车换电市场规模约147亿元,2026年预计增至183.5亿元,增速从2025年的41.3%回落至34.2%。增速下台阶的原因并不复杂:最容易转化的核心骑手人群已基本覆盖,新用户获客成本从2023年的38元/人抬升至2025年的67元/人。行业正从铺柜子抢地盘的阶段,滑入留存与单柜产出的比拼。
合规门槛实质性抬升:智能充换电柜的“入场券”逻辑
换电行业早期“野蛮生长”的遗留问题正在被系统性清理。2026年广州明确三项硬性准入标准:电压不超过48V、具备3C认证、通过安全隐患排查,并在5月底前完成全市不合格换电柜清退。更关键的节点是2026年10月1日,《电动摩托车和电动轻便摩托车换电系统技术规范》(GB/T 47352-2026)正式实施,对换电接口的耐电压、绝缘电阻、温升、阻燃等级及插拔耐久次数均提出了明确技术要求。
这些标准落地带来的直接影响是:合规能力从“加分项”变成“入场券”。存量设备面临改造压力,新采购设备若达不到标准要求,后续运营和扩张都会受到制约。对于运营商而言,智能充换电柜的选型逻辑也随之改变。过去关注的是“能不能弹电池出来”,现在需要评估的是:是否兼容多规格电池(36V至72V主流型号)、消防防护是否形成从预警到灭火的闭环、断网或停电时能否维持基本运转、后台能否远程监控电池健康度与仓口状态。
以智莱科技等设备供应商的方案为例,其智能换电柜的差异化设计集中在几个层面:每个电池仓配备独立充电模块,支持20A极速充电,约1小时充满;安全上采用气溶胶灭火与电池仓水消防双重防护;防护等级IP54,支持离线换电模式。这些能力在合规框架下不再是“锦上添花”,而是运营商在微利空间中维持运转的必要条件。行业头部企业2025年净利率仅约1.1%的现实,使得精细化运营从管理选项变为生存必需。
资产失控是规模化运营的最大阻碍:全链路闭环管理
在换电与共享出行运营中,车辆投放容易,但电池一旦离开换电柜,往往就意味着失去控制。资产失联、状态不明,是规模化运营的最大阻碍。 具体体现在三个层面:电池离开换电柜后无法实时追踪位置,易发生丢失或被盗;无法掌握电池在外的健康状态(电量、温度、循环次数),存在安全隐患;依靠人工巡查和手动记录效率低下,难以支撑大规模运营。
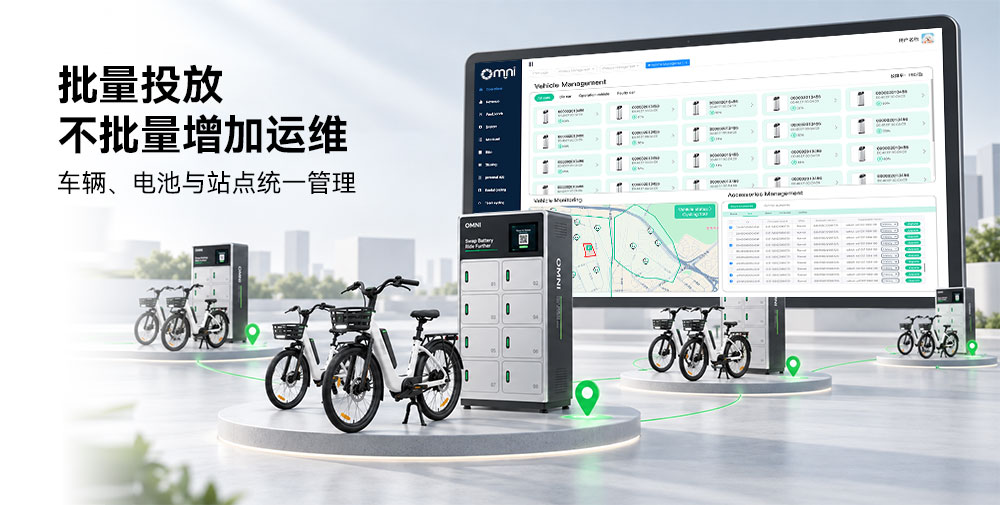
破解这一困局的关键,在于将管理颗粒度从“站点”下沉到“每一块电池”。欧米智能的智能换电与电池资产管理解决方案,通过在电池内置先进的 M537 物联网 IOT 模块,打破了物理空间的限制,确保资产在流转过程中的每一个环节都处于可视、可控的状态。其核心能力包括:持续定位追踪,无论电池在车上还是在途中,位置信息实时回传;状态持续监控,实时读取电池电量、温度、健康度等核心数据;无缝数据衔接,从换电柜取出、装入车辆、归还换电柜,形成全流程数据闭环。
与此同时,欧米智能云平台为运营商提供了强大的远程管理能力。后台大屏实时展示电池分布、电量统计与健康度分析;支持远程锁定、解锁、断电等指令下发以应对突发状况;OTA远程升级无需召回电池即可完成固件优化;多维度数据可视化报表辅助运营决策。无论投放100辆还是10,000辆电单车,该方案都能通过“人、车、电、站”一体化协同管理,统一管理车辆位置与调度、电池流向与健康状态、换电柜与充电站点运行情况,大幅降低资产流失率与运维成本。
单柜经济模型:25次换电的盈亏线划定了什么
换电服务本质上是重资产租赁生意,获利的底层逻辑是租赁单价与换电次数的乘积。一台12仓换电柜加配套电池的一次性投入约6.5万元,年运营成本约2.6万元,单站日均换电次数需要达到25至35次才能跨过盈亏平衡点。这条盈亏线解释了为什么中小运营商在过去两年退出率超过60%。
头部集中度的抬升是这一经济模型的自然结果。按2025年收入计,中国铁塔换电市占率超过50%,哈啰换电约23%,i换电约21%,三家合计占据约62%的份额,核心城市甚至达到90%以上。智租换电作为第四大解决方案提供商,市场份额5.8%,其招股书显示2025年营收7.39亿元,净利润仅816万元,流动负债净额达7.01亿元。即便是已经形成规模网络的头部企业,盈利空间依然狭窄。
但这并不意味着新进入者毫无机会。换电网络的密度存在“ virtuous cycle”:更多用户支撑更多站点,站点密度降低用户绕行距离,进而吸引更多用户。在头部企业尚未完全覆盖的社区场景和二三线城市,具备合规设备与全链路资产管控能力的区域运营商仍有生存空间。关键在于避免与头部企业进行同质化的骑手市场正面竞争,转而寻找居民端渗透率提升带来的增量窗口。
智能充换电柜的角色演进:从设备到数据节点
在行业早期,换电柜的价值衡量标准很简单:仓口数量、充电速度、故障率。但随着网络规模扩大和合规要求收紧,换电柜的角色正在从孤立的充电设备向城市能源数据节点演进。
这一演进体现在三个层面。安全层面,智能检测能力成为标配。电池内短路、异常析锂等隐蔽性失效模式的早期识别,以及诱导泄爆结构、自动灭火技术的集成,正在从头部企业的研发成果向全行业扩散。运维层面,远程管理能力决定了规模化运营的可行性。当站点从几十个向数百个扩张时,线下巡检的人力成本呈几何级增长,后台云端平台对设备状态、电池健康度、异常告警的实时掌控成为“少人值守”的前提。欧米智能云平台通过OTA远程升级与远程指令下发,让运营商无需亲临现场即可掌控每一块电池的状态,正是这一趋势的典型注脚。数据层面,换电柜积累的电池使用数据、用户换电行为数据,正在为电池全生命周期管理和城市充换电网络规划提供决策依据。
从更宏观的视角看,两轮换电的终局形态并非“更多的柜子”,而是一张与城市能源网络深度耦合的分布式补能基础设施。即时配送的效率需求提供了启动期的用户基础,合规政策划定了安全底线,而智能充换电柜与电池资产管理系统的技术迭代,则决定了这张网络能否在单柜经济模型跑通的前提下,承载从骑手到居民、从商业运营到城市公共服务的角色扩展。对于设备供应商和运营商而言,当下需要回答的问题不再是“要不要做换电”,而是“在合规框架下,谁的柜子被用得更满、谁的电池资产被管得更透、谁的网络更懂数据”。